BMW en Mercedes wankelen: Duitsland heeft een groot probleem
 AI-beeld
In het kort
- BMW heeft de verwachting voor de operationele winstmarge van zijn autodivisie voor 2026 bijgesteld naar tussen min 0,5 en plus 0,5 procent.
- Mercedes verwacht voor zijn autodivisie in 2026 nog maar 2 tot 3 procent aangepast rendement op de omzet.
- Duitsland verloor in een jaar tijd 42.300 banen in de auto industrie.
- Een belegging van 10.000 euro in BMW of Mercedes was op 17 november 2026 op basis van de beurskoers ongeveer 3.485 of 3.185 euro minder waard dan een jaar eerder.
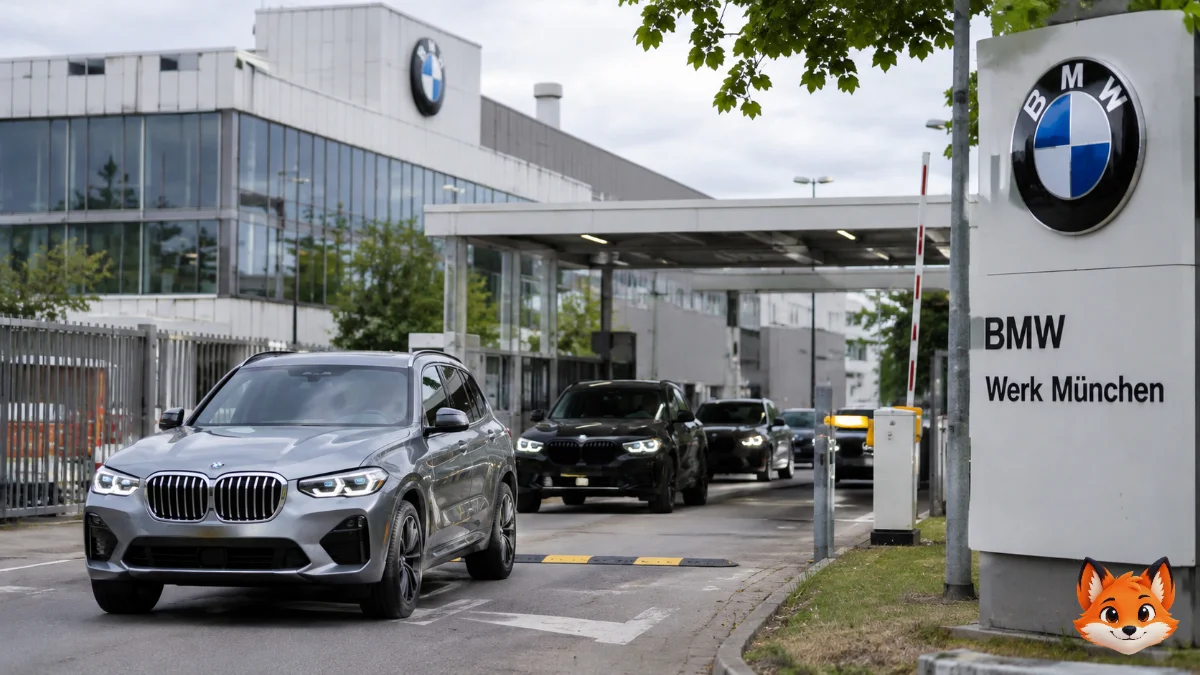
Een BMW die de fabriek verlaat, staat symbool voor tientallen Duitse bedrijven die eraan verdienen. Maar wat gebeurt er als die auto's steeds moeilijker verkopen? In 2026 staat de Duitse auto industrie onder zware druk. BMW heeft zijn winstverwachting voor de autodivisie teruggebracht tot vrijwel nul. Mercedes ziet zijn winstmarge eveneens onder druk staan. En achter deze twee merken zit een economisch netwerk dat veel groter is dan alleen de autofabriek.
BMW ziet zijn winstmarge bijna verdwijnen
Op 4 november 2026 publiceerde BMW zijn cijfers over het derde kwartaal. De cijfers laten zien hoe moeilijk de situatie is geworden.
De operationele winstmarge van de autodivisie bedroeg over de eerste negen maanden 3,5 procent. Een jaar eerder was dat nog 5,9 procent. De operationele winst daalde in die periode met 43,8 procent.
Het meest opvallende staat in de nieuwe verwachting voor heel 2026. BMW rekent voor de gerapporteerde operationele winstmarge van zijn autodivisie op een bandbreedte van min 0,5 tot plus 0,5 procent. Eerder lag die verwachting tussen 1 en 3 procent.
Dat is een forse waarschuwing. BMW verdient met zijn auto's nauwelijks nog operationele winst volgens deze maatstaf.
Toch is er een belangrijk verschil tussen de autodivisie en de volledige onderneming. BMW rapporteerde over het derde kwartaal nog altijd 2,083 miljard euro winst vóór belasting. De groep als geheel is dus niet verlieslatend.
De problemen zitten vooral in de winstgevendheid van de kernactiviteit. En juist die activiteit moet de toekomstige investeringen financieren.
Mercedes heeft hetzelfde probleem, maar een andere financiële positie
Ook bij Mercedes-Benz zijn de cijfers reden tot zorg.
In het derde kwartaal van 2026 behaalde de autodivisie een aangepast operationeel rendement op de omzet van 2,5 procent. Een jaar eerder was dat nog 4,8 procent.
Over de eerste negen maanden kwam de aangepaste operationele winst van Mercedes Cars uit op 2,402 miljard euro. Dat was 41,9 procent minder dan in dezelfde periode van 2025.
Mercedes heeft zijn verwachting voor 2026 inmiddels aangepast. De autodivisie rekent op een aangepast rendement op de omzet van 2 tot 3 procent. Eerder lag de verwachting tussen 3 en 5 procent.
Toch is Mercedes niet financieel uitgeput. De industriële activiteiten beschikten eind september over 31 miljard euro netto liquiditeit. Dat is een belangrijke buffer.
Bovendien doen de bestelwagens en financiële dienstverlening het beter dan de personenauto's. Vooral daardoor blijft de totale onderneming winstgevend.
Het probleem is dus niet dat morgen de deuren dichtgaan. Het probleem is dat de traditionele winstmachine steeds minder oplevert.
China heeft de concurrentieverhoudingen veranderd
Een belangrijke oorzaak ligt duizenden kilometers verderop.
Chinese autofabrikanten hebben hun positie op de wereldmarkt uitgebreid. Vooral bij elektrische auto's concurreren zij met scherpe prijzen en een snel vernieuwend aanbod.
De Europese auto industrie merkt dat direct. Volgens brancheorganisatie ACEA werden in 2025 ruim 1 miljoen auto's van Chinese makelij in de Europese Unie ingevoerd. Dat vertegenwoordigde 7 procent van de totale Europese autoverkoop.
Daarmee verandert de concurrentie. Duitse fabrikanten moeten investeren in nieuwe technologie, terwijl ze tegelijkertijd hun bestaande modellen betaalbaar en winstgevend moeten houden.
BMW zag zijn verkopen in China in het derde kwartaal van 2026 met ongeveer een kwart teruglopen ten opzichte van een jaar eerder.
Mercedes meldde eveneens dat de concurrentie in China verder is toegenomen. De verkopen buiten China ontwikkelden zich juist positief.
Er is dus niet één oorzaak. Chinese concurrentie, hogere kosten, invoertarieven en wisselkoersen drukken samen op de resultaten.
Wat betekent dat? Een autofabrikant verdient niet automatisch meer aan een duurdere auto. Als de productiekosten stijgen en de verkoopprijs door concurrentie onder druk staat, blijft er minder winst over. Dat is precies het probleem waarmee de Duitse premiummerken kampen.
De echte economische schade zit bij de leveranciers
Een autofabriek is slechts het zichtbare deel van een enorme bedrijfsketen.
Denk aan bedrijven die remsystemen, elektronica, banden, stoelen, accu's en onderdelen produceren. Daarnaast zijn er transportbedrijven, technische dienstverleners en lokale winkels die afhankelijk zijn van het inkomen van fabrieksmedewerkers.
Wanneer BMW of Mercedes minder auto's produceert, voelen deze bedrijven dat vrijwel direct.
De Duitse statistiekdienst Destatis publiceerde op 14 augustus 2026 opvallende cijfers. Aan het einde van de eerste helft van 2026 werkten er 42.300 mensen minder in de Duitse auto industrie dan een jaar eerder.
Dat is een daling van 5,8 procent. Het totale aantal werknemers kwam uit op 691.500. Sinds 2005 waren er niet zo weinig mensen werkzaam in deze bedrijfstak.
Ook de export laat problemen zien. In de eerste zeven maanden van 2026 exporteerde Duitsland ongeveer 2 miljoen nieuwe personenauto's. Dat was 4 procent minder dan in dezelfde periode van 2025.
De exportwaarde daalde zelfs met 8,9 procent.
Dat laatste is belangrijk. Duitsland verkoopt dus niet alleen minder auto's, maar ontvangt ook minder exportinkomsten.
Een volledige instorting zou heel Duitsland raken
Wat gebeurt er als de problemen verder escaleren?
Een scenario waarin BMW en Mercedes tegelijkertijd hun productie sterk terugschroeven, zou gevolgen hebben voor de hele Duitse economie.
De eerste klap komt bij werknemers en leveranciers. Minder productie betekent minder opdrachten, minder overuren en uiteindelijk mogelijk meer ontslagen.
Daarna volgen de gevolgen voor de lokale economie. Huishoudens besteden minder geld, gemeenten ontvangen minder belastinginkomsten en bedrijven stellen investeringen uit.
Ook de Europese economie zou de gevolgen voelen. Duitsland is een belangrijke exporteur en handelspartner. Nederlandse en Belgische bedrijven leveren eveneens onderdelen, machines en diensten aan Duitse fabrikanten.
Een zware Duitse industriële terugval raakt daarom ook bedrijven buiten Duitsland.
Toch moeten we onderscheid maken tussen een zware industriecrisis en een faillissement van BMW of Mercedes. Beide ondernemingen beschikken nog over aanzienlijke financiële middelen. De cijfers laten een bedrijfstak onder druk zien, geen onmiddellijke ondergang van beide ondernemingen.
Wat merken beleggers van deze problemen?
De beurskoersen laten zien dat beleggers de problemen serieus nemen.
Op 17 november 2025 sloot BMW op ongeveer 87 euro per aandeel. Op 17 november 2026 noteerde het aandeel rond 56,68 euro.
Dat is een koersverlies van ongeveer 34,9 procent.
Bij Mercedes ging de koers van ongeveer 58,52 euro naar 39,88 euro. Dat is een daling van ongeveer 31,9 procent.
Rekenvoorbeeld: Stel dat je op 17 november 2025 voor 10.000 euro BMW aandelen had gekocht. Op basis van de genoemde koersen was die positie op 17 november 2026 nog ongeveer 6.515 euro waard. Je verlies bedraagt dan circa 3.485 euro. Bij Mercedes zou 10.000 euro ongeveer 6.815 euro waard zijn geweest. Dit is exclusief dividend, transactiekosten en belastingen.
Dit zijn koersvergelijkingen, geen totaalrendementen. Ontvangen dividend is niet meegerekend.
Voor beleggers is vooral belangrijk dat een bekende merknaam geen bescherming biedt tegen dalende winsten. Een onderneming kan wereldwijd populair zijn en toch financieel onder druk staan.
Wie de bredere gevolgen voor de financiële markten wil begrijpen, kan ook ons eerdere artikel lezen: 2026: staan we aan de vooravond van een nieuwe crisis?.
De elektrische omschakeling biedt kansen, maar kost tijd
Niet alles is negatief.
BMW verkoopt inmiddels een aanzienlijk deel van zijn auto's met elektrische aandrijving. In het derde kwartaal van 2026 was 20 procent van de geleverde auto's volledig elektrisch.
Ook Mercedes meldde een recordaantal verkochte elektrische auto's in het derde kwartaal. De verkoop daarvan steeg met 61 procent ten opzichte van hetzelfde kwartaal in 2025.
Dat laat zien dat er nog steeds vraag bestaat naar Duitse elektrische modellen.
Maar de omschakeling kost miljarden. Fabrikanten moeten nieuwe modellen ontwikkelen, fabrieken aanpassen en investeren in software en accutechnologie.
Tegelijkertijd moeten ze hun bestaande productie overeind houden. Dat is een ingewikkelde combinatie.
De komende jaren bepalen of de Duitse fabrikanten hun technologische voorsprong kunnen omzetten in gezonde winstmarges.
Vragen om te stellen
- Hoeveel omzet en winst komt bij BMW en Mercedes nog uit de traditionele personenauto's?
- Hoeveel geld hebben beide ondernemingen beschikbaar om een periode met lage winsten op te vangen?
- Hoe afhankelijk zijn Europese leveranciers van Duitse autofabrikanten?
- Hoe snel kunnen Duitse merken concurreren met Chinese elektrische auto's?
- Hoeveel van de huidige beurskoers is gebaseerd op toekomstige winst in plaats van de huidige resultaten?
Dit artikel is uitsluitend bedoeld als educatie en informatie, niet als financieel advies.
Bronnen
- BMW Group, Q3 2026 resultaten en aangepaste verwachtingen, 4 november 2026
- Mercedes-Benz Group, Q3 2026 financiële resultaten, 28 oktober 2026
- Destatis, banenverlies in de Duitse auto industrie, 14 augustus 2026
- Destatis, Duitse export van personenauto's, 21 september 2026
- ACEA, Europese en Chinese autohandel, 4 mei 2026
- Yahoo Finance, historische BMW en Mercedes beurskoersen. Yahoo Finance is een commerciële financiële informatiedienst. De genoemde koersen zijn indicatieve historische marktgegevens.