Jongeren werken en sparen, maar een huis blijft buiten bereik
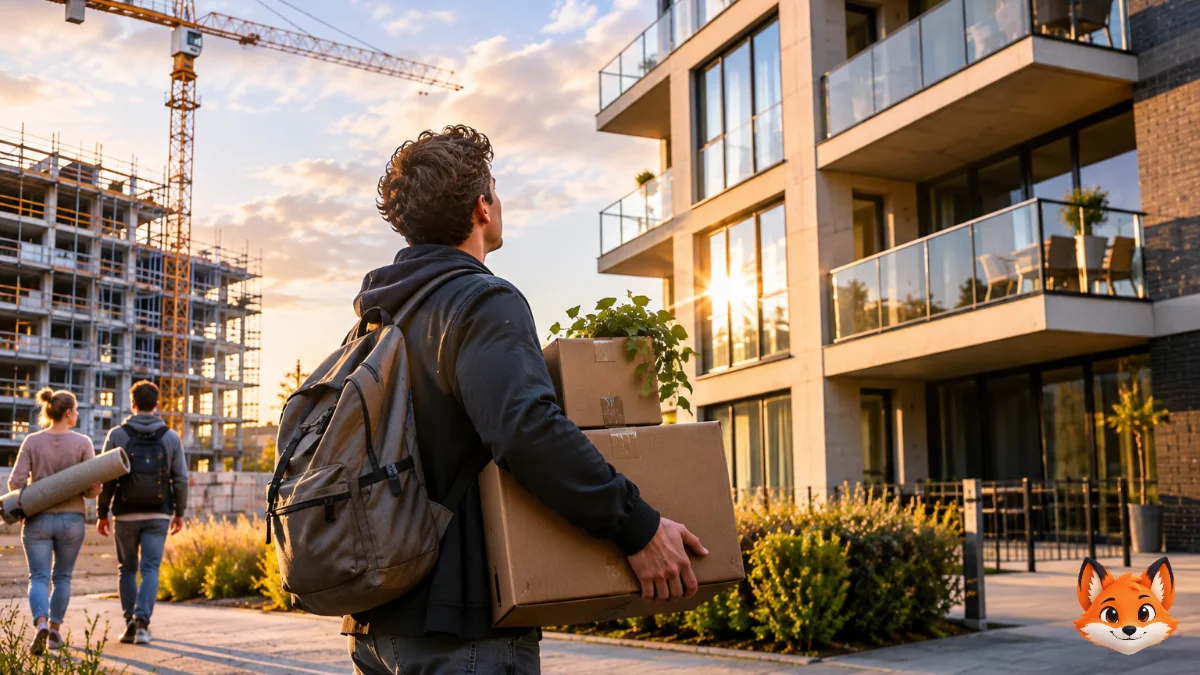 AI-beeld
In het kort
- In 2025 woonde 21,8 procent van de Nederlandse 25 tot 29 jarigen nog bij de ouders.
- In 2025 lag de gemiddelde leeftijd waarop Europeanen het ouderlijk huis verlieten op 26,3 jaar.
- In België kostte een doorsnee appartement in de eerste helft van 2026 257.000 euro.
- Sparen blijft waardevol, maar alleen sparen lost het probleem van stijgende woningprijzen niet vanzelf op.
Een jonge werknemer zet iedere maand 500 euro opzij. Na vijf jaar staat er 30.000 euro op zijn rekening. Een mooi bedrag. Toch is dat in veel Nederlandse steden nog steeds niet genoeg om zelfstandig een woning te kopen. En wie huurt, ziet een deel van zijn spaargeld iedere maand verdwijnen naar de verhuurder.
Het verhaal van jongeren die werken en sparen, maar moeilijk vooruitkomen, draait om meer dan een laag salaris. De verhouding tussen inkomen, woonlasten en huizenprijzen speelt een grote rol. De cijfers laten zien dat zelfstandig wonen voor een groeiende groep een financiële hindernisbaan is geworden.
Steeds meer jongeren blijven langer thuis wonen
Volgens het CBS woonde op 1 januari 2025 21,8 procent van de Nederlandse jongeren tussen 25 en 29 jaar bij hun ouders. Dat is geen kleine groep. Het gaat om ongeveer één op de vijf mensen in een leeftijd waarin veel mensen juist zelfstandig willen wonen.
In 2024 startten 96.000 thuiswonende jongeren onder de 25 jaar op de woningmarkt. Een jaar eerder waren dat er nog 125.000. Dat is een daling van ongeveer 23 procent.
Ook bij de groep van 25 tot 35 jaar groeide het aantal thuiswonenden. Het CBS zag in 2024 een stijging van 5,6 procent, terwijl de totale omvang van deze leeftijdsgroep met 1,7 procent toenam.
Het is dus niet alleen een kwestie van jongeren die nog even thuis willen blijven. Voor een deel is het simpelweg moeilijk om een betaalbare plek te vinden.
Een woning kopen vraagt steeds meer eigen geld
Een koopwoning is voor veel mensen een belangrijke manier om vermogen op te bouwen. Je betaalt iedere maand hypotheeklasten en lost daarmee doorgaans een deel van je schuld af. Tegelijkertijd kan een woning in waarde veranderen.
Wie geen woning kan kopen, mist die mogelijkheid tot vermogensopbouw via vastgoed. Dat verschil kan over tientallen jaren oplopen.
In België bedroeg de mediaanprijs van een appartement in de eerste helft van 2026 257.000 euro. Voor een gesloten of halfopen woning was dat 285.000 euro. In Vlaanderen lag de mediaanprijs van een gesloten of halfopen woning zelfs op 325.000 euro.
Dat zijn bedragen waarvoor een starter behoorlijk wat inkomen en financieringsruimte nodig heeft.
In Nederland speelt daarnaast het woningtekort. Het CBS noemt voor 2025 een geraamd tekort van bijna 400.000 woningen. Minder beschikbare woningen tegenover de vraag houdt de concurrentie tussen woningzoekenden hoog.
Huren maakt sparen moeilijker
Stel dat je 2.800 euro netto per maand verdient. Je betaalt 1.100 euro huur, 250 euro energie en gemeentelijke lasten, 450 euro boodschappen, 250 euro vervoer en 300 euro aan verzekeringen en overige vaste kosten.
Dan blijft er 450 euro over voor kleding, vrije tijd, onverwachte uitgaven en sparen. In de praktijk lukt het niet iedereen om dat bedrag volledig opzij te zetten.
Een hogere huur heeft bovendien een dubbel effect. Je houdt minder geld over om te sparen en je hebt daardoor meer tijd nodig om het eigen vermogen op te bouwen dat bij een woningaankoop nodig is.
Rekenvoorbeeld: Spaar je 300 euro per maand, dan heb je na vijf jaar 18.000 euro opgebouwd, zonder rente. Bij 500 euro per maand is dat 30.000 euro. Het verschil bedraagt 12.000 euro. Dat laat zien hoeveel invloed je maandelijkse woonlasten hebben op je financiële startpositie.
Ook in België is zelfstandig wonen duur
De situatie verschilt per land en regio. België heeft gemiddeld een lagere leeftijd waarop jongeren het ouderlijk huis verlaten dan Nederland.
Volgens Eurostat was die leeftijd in 2025 gemiddeld 23,4 jaar in België en 26,2 jaar in Nederland. Het Europese gemiddelde lag op 26,3 jaar.
Dat betekent niet dat Belgische jongeren geen financiële problemen hebben. De woningprijzen verschillen sterk per regio. Een appartement in Wallonië heeft een andere prijs dan een appartement in Brussel of Vlaanderen.
Vooral in Vlaanderen zijn de prijzen voor starters een belangrijke drempel. De mediaanprijs van een gesloten of halfopen woning bedroeg daar in de eerste helft van 2026 325.000 euro.
Ook de financiering vraagt aandacht. Naast de aankoopprijs zijn er notariskosten, registratiebelasting en eventuele renovaties. Een koper moet dus rekening houden met meer dan alleen de maandelijkse hypotheekbetaling.
Jongeren hebben niet in ieder opzicht minder vermogen
Hier zit een belangrijke nuance. Het is verleidelijk om te zeggen dat iedere jongere het financieel slechter heeft dan zijn ouders. Het CBS onderzocht in september 2026 de financiële welvaart van verschillende generaties.
Daaruit blijkt dat jongere generaties op dezelfde leeftijd doorgaans meer koopkracht en vermogen hebben dan oudere generaties. Ook wonen jongere generaties vaker in een eigen woning dan sommige oudere generaties op dezelfde leeftijd.
Maar dat beeld geldt niet voor iedereen. Het CBS ziet dat generatie Z tot ongeveer 25 jaar financieel minder goed af is dan eerdere generaties op dezelfde leeftijd. Ook heeft de jongste generatie vaker moeite om een woning te vinden door het woningtekort en de hoge prijzen.
Het verschil tussen mensen die financiële hulp van familie krijgen en mensen die alles zelf moeten opbouwen, speelt daarbij mee.
Voorbeeld: Twee mensen van 28 jaar verdienen allebei 3.000 euro netto per maand. De eerste krijgt 25.000 euro hulp van ouders bij de aankoop van een woning. De tweede moet dat bedrag zelf sparen. Hun salaris is gelijk, maar hun startpositie op de woningmarkt is totaal verschillend.
Sparen alleen is niet hetzelfde als vermogen opbouwen
Geld op een spaarrekening geeft zekerheid en is beschikbaar wanneer je het nodig hebt. Maar als de prijzen sneller stijgen dan de rente, daalt de koopkracht van je spaargeld.
Stel dat je 10.000 euro spaart en geen rente ontvangt. Bij een jaarlijkse inflatie van 2 procent heeft dat bedrag na tien jaar nog ongeveer dezelfde koopkracht als 8.200 euro vandaag.
Dat is een verschil van 1.800 euro aan koopkracht. Je banksaldo is niet verdwenen, maar je kunt er minder mee kopen.
Op BitFox hebben we eerder uitgelegd hoe dit werkt in Wat is inflatie, en waarom merkt jouw spaarrekening het?.
Voor jongeren ligt hier een lastige afweging. Een financiële buffer moet beschikbaar blijven voor onverwachte kosten. Geld dat je jarenlang niet nodig hebt, vraagt om een andere afweging. Beleggen brengt daarbij risico's met zich mee en een verlies kan juist op een belangrijk moment zwaar wegen.
De echte kloof ontstaat tussen verschillende startposities
Wie op jonge leeftijd een woning koopt, kan profiteren van aflossingen en eventuele waardestijging. Wie jarenlang huurt, bouwt niet op dezelfde manier vermogen op via een eigen woning.
Daarbij is hulp van ouders steeds relevanter. Een schenking, erfenis of financiële bijdrage bij de aankoop kan het verschil maken tussen wel of niet kunnen kopen.
Dat zorgt voor een maatschappelijke vraag. Hoeveel bepaalt je eigen inzet nog wanneer je financiële startpositie steeds meer afhankelijk wordt van het vermogen van je ouders?
Het antwoord is niet voor iedereen hetzelfde. Inkomen, opleiding, woonplaats, relatie, spaargeld en familievermogen bepalen samen hoeveel ruimte iemand heeft.
Vragen om te stellen
- Hoeveel van je netto inkomen blijft over nadat alle woonlasten zijn betaald?
- Kun je met jouw huidige spaartempo binnen vijf jaar een serieus aankoopbedrag opbouwen?
- Hoeveel financiële hulp krijgen starters uit hun omgeving?
- Hoeveel koopkracht verlies je wanneer je spaargeld minder rente oplevert dan de inflatie?
- Is zelfstandig wonen nog haalbaar zonder hulp van familie?
Dit artikel is uitsluitend bedoeld voor educatie en vormt geen financieel advies.
Bronnen
- CBS, Minder starters op woningmarkt; 25 tot 35 jarigen wonen vaker thuis, 24 april 2026
- CBS, Van babyboomers tot gen Z: financiële welvaart van generaties, 7 september 2026
- CBS, Monitor brede welvaart 2026, 20 mei 2026
- Eurostat, Young people and housing conditions, 30 september 2026
- Statbel, Vastgoedprijzen, eerste semester 2026