Eén cyberaanval en je kunt niet meer bij je geld
 AI-beeld
In het kort
- De Nederlandse centrale bank adviseert huishoudens rekening te houden met 72 uur uitval van elektronisch betalingsverkeer.
- Het advies is €70 contant per volwassene en €30 per kind.
- Uit onderzoek van DNB uit 2026 blijkt dat slechts 58 procent van de ondervraagden het aanbevolen bedrag of meer in huis heeft.
- Een storing betekent niet automatisch dat je spaargeld verdwenen is, maar je kunt tijdelijk niet over je geld beschikken.
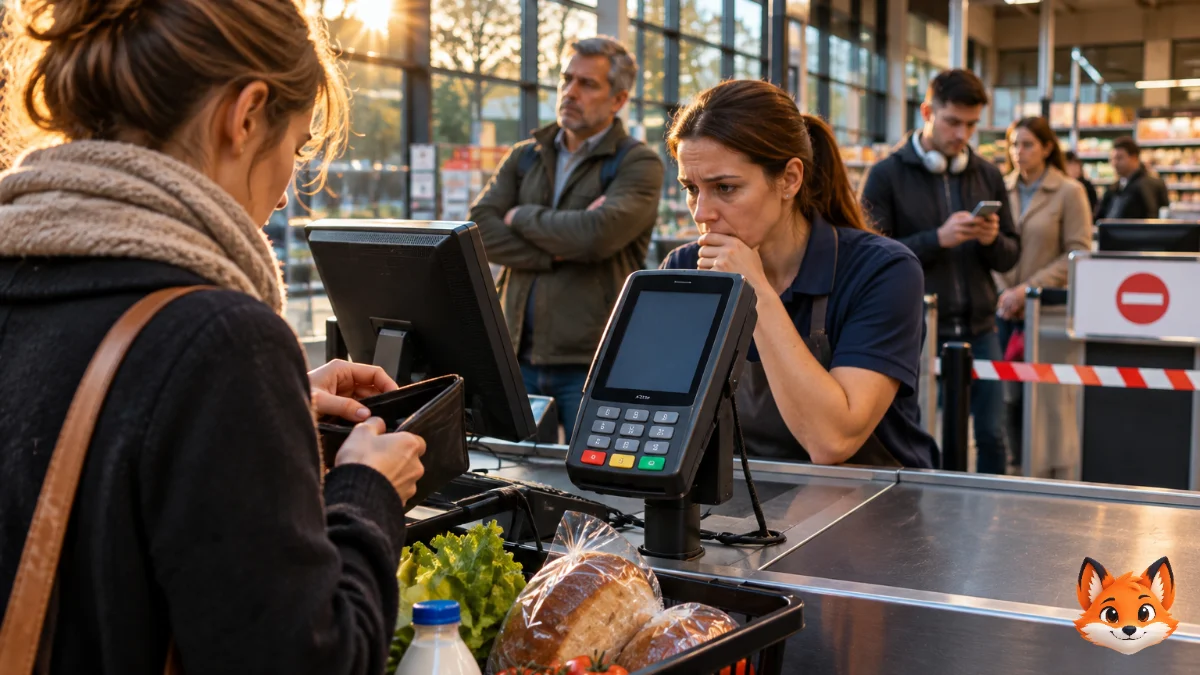
Het is zaterdagmiddag. Je staat bij de supermarkt met een volle winkelwagen. Je rekent af, maar de betaalautomaat reageert niet. Je probeert je bankapp. Die doet het ook niet. Bij de geldautomaat om de hoek staat inmiddels een rij. Je geld staat nog op je rekening, maar je kunt er niet bij.
Dit is geen verzonnen filmscenario. De Nederlandsche Bank (DNB) waarschuwt dat huishoudens rekening moeten houden met 72 uur uitval van elektronisch betalingsverkeer. Een cyberaanval is één van de mogelijke oorzaken. Wat gebeurt er met je dagelijkse financiën als het betalingsverkeer stilvalt?
Eén aanval kan meer raken dan alleen je bank
Banken zijn afhankelijk van digitale systemen. Die verwerken betalingen, beheren rekeningen en verbinden banken met betaalnetwerken. Ook winkels, geldautomaten en telecombedrijven zijn onderdeel van die keten.
Een aanval op één organisatie hoeft niet direct het hele financiële systeem plat te leggen. Maar wanneer meerdere diensten tegelijk problemen krijgen, wordt de impact groter. Denk aan een bankapp die niet werkt, een betaalnetwerk dat transacties niet verwerkt en geldautomaten die geen geld uitgeven.
Het Europese cyberagentschap ENISA beschrijft financiële instellingen als aantrekkelijke doelwitten. In zijn dreigingsrapport over 2025 bestond 64 procent van de geregistreerde cybercrimeclaims tegen de financiële sector uit datalekken. Ransomware was goed voor 36 procent. Bij ransomware proberen criminelen systemen of bestanden te blokkeren en vervolgens geld af te persen.
Dat zijn cijfers over geregistreerde claims, niet over het percentage banken dat daadwerkelijk is uitgevallen. Maar ze laten wel zien waarom de financiële sector aandacht krijgt van cybercriminelen.
Je saldo kan blijven staan terwijl je niets kunt betalen
Hier zit het verschil dat veel mensen over het hoofd zien. Een cyberaanval op betalingssystemen is niet hetzelfde als een bank die failliet gaat.
Bij een storing kan je saldo gewoon blijven bestaan. Alleen de toegang tot dat saldo werkt tijdelijk niet. Je kunt dan bijvoorbeeld geen geld overmaken, geen pinbetaling uitvoeren of geen contant geld opnemen.
Stel dat je €3.500 op je betaalrekening hebt staan en €8.000 op je spaarrekening. Samen is dat €11.500. Bij een storing ben je dat bedrag niet automatisch kwijt. Maar als je betaalpas, bankapp en geldautomaten niet werken, heb je op dat moment weinig aan dat saldo.
Wat betekent dat? Liquiditeit betekent dat je direct over je geld kunt beschikken. Een rekening met €11.500 is dus niet hetzelfde als €11.500 die je vandaag kunt uitgeven. Juist dat verschil wordt zichtbaar wanneer digitale systemen uitvallen.
DNB adviseert huishoudens om 72 uur vooruit te denken
Op 20 mei 2025 publiceerde het Maatschappelijk Overleg Betalingsverkeer, onder voorzitterschap van DNB, een concreet advies. Huishoudens wordt aangeraden contant geld achter de hand te houden voor de eerste 72 uur van een noodsituatie.
De bedragen zijn gebaseerd op berekeningen van het Nibud. Het gaat om:
- €70 per volwassene.
- €30 per kind.
Het geld is bedoeld voor noodzakelijke uitgaven zoals water, voeding, medicijnen en vervoer. Het advies geldt voor Nederland en is geen verplichting.
Rekenvoorbeeld: Een gezin met twee volwassenen en twee kinderen komt uit op €200 contant geld. Dat bedrag is bedoeld om de eerste drie dagen noodzakelijke uitgaven te kunnen betalen. Heb je niets contant in huis, dan ben je tijdens een storing afhankelijk van alternatieve betaalmogelijkheden of hulp van anderen.
Ook winkeliers krijgen het advies om voldoende wisselgeld te bewaren. Een supermarkt kan immers zelf ook problemen krijgen wanneer de betaalverbinding wegvalt.
Meer dan vier op de tien Nederlanders hebben het adviesbedrag niet
In september 2026 publiceerde DNB een onderzoek onder 5.672 Nederlandse respondenten. De resultaten zijn opvallend.
71 procent kende het advies om contant geld in huis te hebben. Maar slechts 58 procent had het aanbevolen bedrag of meer daadwerkelijk beschikbaar.
Dat betekent dat 42 procent van de ondervraagden onder het geadviseerde bedrag zat. Daarnaast had 70 procent meerdere digitale betaalmiddelen voor aankopen in winkels.
Dat laatste klinkt positief. Maar twee bankpassen helpen weinig als beide banken afhankelijk zijn van hetzelfde getroffen betaalnetwerk. Spreiding helpt vooral wanneer de storing beperkt blijft tot één bank of één aanbieder.
Je bankrekening is beschermd, maar een storing valt daar niet onder
Veel mensen kennen het depositogarantiestelsel. In Nederland beschermt dit stelsel bij een faillissement van een bank in beginsel maximaal €100.000 per rekeninghouder per bank. Binnen de Europese Unie geldt hetzelfde basisbedrag.
Maar deze bescherming is bedoeld voor het verlies van banktegoeden door een bankfaillissement. Het is geen regeling die ervoor zorgt dat je tijdens een cyberaanval direct kunt pinnen of geld kunt opnemen.
Let op: Heb je €80.000 bij een bank en werkt de bankapp drie dagen niet, dan is dat op zichzelf geen reden voor een vergoeding uit het depositogarantiestelsel. Je geld is niet automatisch verdwenen. Je kunt er alleen tijdelijk niet bij. Dat zijn twee heel verschillende problemen.
Voor Belgische spaarders geldt eveneens een Europees basisniveau van €100.000 per persoon per bank, via het nationale garantiestelsel. De praktische afhandeling loopt via de bevoegde Belgische regeling.
Europa bouwt bescherming in, maar afhankelijkheid blijft bestaan
De Europese Unie heeft sinds januari 2025 strengere regels voor digitale weerbaarheid van financiële instellingen. Deze regels staan bekend als DORA. Banken moeten hun digitale risico's beter beheersen, incidenten melden en hun afhankelijkheid van externe IT leveranciers in kaart brengen.
De Europese Commissie concludeerde in maart 2026 dat de financiële sector in de EU over een stevig stelsel van bescherming en samenwerking beschikt. Ook eerdere cyberincidenten en andere verstoringen hebben laten zien dat Europese instellingen kunnen reageren.
Toch bestaat er geen systeem dat iedere storing onmogelijk maakt. Banken gebruiken bovendien externe technologiebedrijven voor onder meer cloudopslag, software en betalingsdiensten. Een probleem bij zo'n leverancier kan dus meerdere financiële instellingen raken.
DNB onderzoekt daarom ook mogelijkheden om pinbetalingen tijdens grote storingen offline te laten werken. Dat is een technische terugvaloptie, geen oplossing die overal al beschikbaar is.
Wat kun je zelf doen voordat de storing begint?
Je hoeft niet thuis een kluis vol bankbiljetten te bewaren. Het gaat om een praktische reserve en alternatieven.
- Houd rekening met het Nederlandse adviesbedrag van €70 per volwassene en €30 per kind.
- Zorg dat je naast mobiel betalen ook een fysieke betaalpas hebt.
- Denk na over een tweede betaalrekening bij een andere bank.
- Bewaar belangrijke telefoonnummers en bankgegevens ook buiten je telefoon.
- Controleer hoe je bank communiceert bij een grote storing.
Voor inwoners van België en andere EU landen geldt dat het Nederlandse contante advies niet automatisch hun nationale richtlijn is. Controleer daarvoor de informatie van je eigen centrale bank of overheid.
Vragen om te stellen
- Hoeveel dagen kun je noodzakelijke uitgaven betalen als pinnen niet werkt?
- Kun je bij je geld als je bankapp tijdelijk uitvalt?
- Zijn je betaalmiddelen afhankelijk van dezelfde bank of aanbieder?
- Weet je hoe je bank communiceert tijdens een cyberincident?
- Maak je onderscheid tussen tijdelijk geen toegang tot geld en daadwerkelijk verlies van spaargeld?
Dit artikel is uitsluitend bedoeld voor educatieve doeleinden en vormt geen financieel advies.
Bronnen
- De Nederlandsche Bank, Huishoudens voorbereid op digitale storing in betalingsverkeer, Working Paper 869, 16 september 2026
- De Nederlandsche Bank, Bereid je voor op drie dagen uitval van pinbetalingen, 20 mei 2025
- ENISA, Threat Landscape 2025, oktober 2025
- Europese Commissie, Commission report confirms resilience of the EU financial sector, 13 maart 2026
- Rijksoverheid, Valt mijn geld bij de bank onder het depositogarantiestelsel?, geraadpleegd 12 november 2026