Bankcrisis in Paraguay: 3 miljoen klanten vrezen voor hun geld
 AI-beeld
In het kort
- De centrale bank van Paraguay greep in nadat de solvabiliteit van Ueno Bank onder de helft van het wettelijke minimum zakte.
- Ongeveer 3 miljoen klanten verloren tijdelijk toegang tot hun bankrekeningen.
- De depositogarantie bedraagt maximaal 75 minimummaandsalarissen, oftewel 228.300.000 guarani per persoon per bank.
- De crisis raakt ook de politiek en de obligatiemarkt, maar de centrale bank noemt het een probleem van één bank.
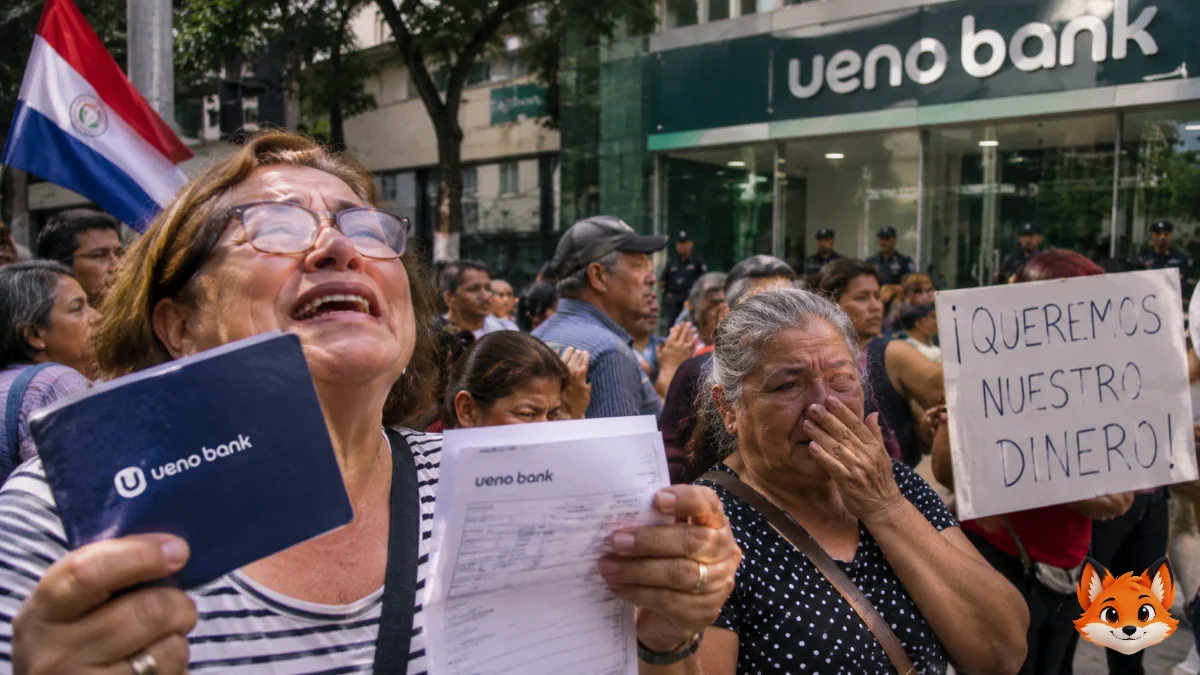
Op 2 november 2026 greep de centrale bank van Paraguay in bij Ueno Bank. Ongeveer 3 miljoen klanten konden daarna niet meer bij hun rekeningen. Spaarders, gepensioneerden en ondernemers gingen de straat op. De grote vraag: is hun geld verdwenen, of krijgen ze het terug?
Het antwoord is genuanceerd. Er bestaat een depositogarantie, maar niet iedereen krijgt meteen het volledige bedrag terug. En achter de bankproblemen zit inmiddels ook een politieke crisis.
De centrale bank greep in omdat Ueno te weinig kapitaal had
Ueno Bank groeide in korte tijd uit tot een van de bekendste digitale banken van Paraguay. De bank had ongeveer 3 miljoen klanten in een land met circa 6,5 miljoen inwoners. Dat maakt de impact van de ingreep enorm.
Op 2 november besloot de centrale bank, het Banco Central del Paraguay (BCP), unaniem om de formele afwikkeling van Ueno Bank te starten. De aanleiding was ernstig: de solvabiliteitsratio was na aanpassingen in de financiële cijfers gezakt tot onder de helft van het wettelijke minimum.
Solvabiliteit geeft aan hoeveel eigen vermogen een bank heeft om verliezen op te vangen. Een bank heeft dat kapitaal nodig wanneer leningen niet worden terugbetaald of bezittingen minder waard blijken. Als die buffer te klein wordt, loopt het geld van spaarders gevaar.
De centrale bank heeft de leiding overgenomen en stelt bewindvoerders aan om de bezittingen en schulden van de bank in kaart te brengen. Het doel is een ordelijke afwikkeling en zo veel mogelijk bescherming van de spaarders.
Wat betekent dat? Een bank die in afwikkeling gaat, wordt niet zomaar weer geopend. De toezichthouder onderzoekt eerst wat de bank bezit, wat zij verschuldigd is en hoeveel geld beschikbaar is. Daarna wordt bepaald hoe klanten en schuldeisers worden betaald.
Drie miljoen klanten zitten tijdelijk zonder toegang tot hun rekening
De sluiting raakt veel meer dan mensen met een spaarrekening. Klanten gebruikten Ueno ook voor salarisbetalingen, pensioen, dagelijkse uitgaven en zakelijke transacties. Als je bankapp niet werkt en je kaart niet wordt geaccepteerd, heb je direct een praktisch probleem.
Volgens Reuters konden ongeveer 3 miljoen klanten niet bij hun rekeningen. Ueno beheerde daarnaast ongeveer 850 miljoen dollar aan publieke middelen. Daaronder vallen ook gelden van het Paraguayaanse pensioen en gezondheidsstelsel.
De centrale bank zegt dat het om een afzonderlijk geval gaat en niet om een algemene crisis bij alle Paraguayaanse banken. In het stabiliteitsrapport van mei 2026 meldde de BCP dat het Paraguayaanse banksysteem als geheel voldoende kapitaal had. Het totale wettelijke kapitaal bedroeg toen 17,8 procent, tegenover een minimum van 12 procent.
Dat rapport dateert van vóór de ingreep bij Ueno. Het zegt dus niet dat de problemen bij andere banken onmogelijk zijn. Het laat wel zien waarom je onderscheid moet maken tussen één bank die omvalt en een landelijk bankprobleem.
Je spaargeld valt onder een garantie, maar er geldt een maximum
Paraguay heeft een depositogarantiestelsel. Dat beschermt spaargeld wanneer een bank niet meer aan haar verplichtingen kan voldoen. Volgens de centrale bank bedraagt de dekking maximaal 75 minimummaandsalarissen per persoon per bank.
Op 3 november 2026 kwam dat neer op 228.300.000 guarani. De grens geldt per persoon en per bank, niet per rekening. Heb je bij dezelfde bank een betaalrekening en twee spaarrekeningen, dan worden die bedragen dus bij elkaar opgeteld.
Op 4 november maakte de centrale bank bekend dat spaarders een voorschot op de garantie kunnen ontvangen. Dat voorschot bedraagt maximaal 40 minimummaandsalarissen, oftewel 121.760.000 guarani. Het BCP meldde dat de betalingen binnen 24 uur zouden starten en uiterlijk binnen vijf werkdagen moesten verlopen.
Het voorschot is niet hetzelfde als de volledige garantie. Wie meer tegoed heeft, moet de verdere afwikkeling afwachten. Voor bedragen boven de garantielimiet is de uiteindelijke terugbetaling afhankelijk van de bezittingen die bij de afwikkeling beschikbaar blijken.
Rekenvoorbeeld: Stel dat je bij Ueno Bank 100 miljoen guarani hebt staan. Dat bedrag ligt onder de officiële garantielimiet van 228,3 miljoen guarani. Heb je 300 miljoen guarani, dan valt 228,3 miljoen binnen de normale dekking. Voor het meerdere hangt de terugbetaling af van de verdere afwikkeling.
De zaak is inmiddels ook een politieke crisis
De problemen bij Ueno zijn niet alleen financieel. President Santiago Peña had tot maart 2025 aandelen in Grupo Vázquez, de groep die Ueno controleert. Ook de voormalige president van de centrale bank, Carlos Carvallo, leidde eerder Ueno. Die banden roepen vragen op over toezicht en mogelijke belangenverstrengeling.
Carvallo trad op verzoek van Peña af. Het Openbaar Ministerie bevestigde dat het onderzoek doet naar mogelijke financiële misdrijven. Op 4 november werden 27 personen in verband met de zaak aangeklaagd. Het gaat om verdenkingen, geen veroordelingen. De onderzoekers bekijken onder meer leningen aan ondernemingen die aan de bankgroep gelieerd zouden zijn.
Op 5 november begon het parlement bovendien een debat over de afzetting van Peña. De oppositie beschuldigt hem onder meer van belangenverstrengeling en misbruik van pensioenfondsen. Voor een afzettingsprocedure is een meerderheid van twee derde nodig. De politieke uitkomst staat nog niet vast.
Ook beleggers voelen de klap
De problemen blijven niet beperkt tot de klanten van Ueno. Beleggers kijken naar de obligaties van de bank en naar de staatsleningen van Paraguay. Een obligatie is een lening aan een bedrijf of overheid. De prijs beweegt wanneer beleggers het risico anders inschatten.
De internationale obligaties van Ueno met een looptijd tot 2031 werden bij uitgifte in maart 2026 verhandeld rond 99 cent per dollar. In de week van de ingreep zakte de prijs naar ongeveer 86 cent. Dat is een daling van circa 13,1 procent ten opzichte van 99 cent.
Ook Paraguayaanse staatsobligaties met een looptijd tot 2055 verloren op 3 november ongeveer 1 cent per dollar nominale waarde. Dat is een kleiner effect, maar het laat zien dat beleggers ook het landrisico opnieuw beoordelen.
Let op: Een koersdaling van een obligatie is niet hetzelfde als een verlies op een bankrekening. De obligatiekoers kan bewegen door het risico op wanbetaling, terwijl spaargeld onder een wettelijke garantie valt. Die garantie geldt niet voor obligaties of aandelen.
Rekenvoorbeeld voor een belegger: Stel dat je voor € 10.000 aan Ueno obligaties had gekocht tegen een prijs van 99 cent per dollar. Bij een prijs van 86 cent zou dezelfde nominale hoeveelheid ongeveer € 8.687 waard zijn, als de wisselkoers gelijk blijft. Het verschil is ongeveer € 1.313. Dit is een benadering op basis van de genoemde obligatieprijzen, zonder kosten en wisselkoersveranderingen.
Wat gebeurt er nu met het geld en de bank?
De centrale bank onderzoekt de bezittingen en schulden van Ueno. Daarna moet duidelijk worden hoeveel geld beschikbaar is om klanten en andere schuldeisers te betalen. De depositogarantie biedt een eerste vangnet, maar de afwikkeling van grotere tegoeden kost tijd.
Voor klanten is het verstandig om officiële berichten van het BCP te volgen en bewijs van hun saldo en transacties te bewaren. Vertrouw niet op berichten via sociale media die een nieuwe bankinterventie aankondigen. Het BCP heeft op 4 november geruchten over nieuwe ingrepen bij andere banken expliciet tegengesproken.
Voor Paraguay staat meer op het spel dan één bank. Het land heeft buitenlandse investeerders nodig. Als beleggers twijfelen aan de kwaliteit van het banktoezicht, kunnen zij een hogere rente vragen op staatsleningen. Dat maakt lenen voor de overheid duurder.
De centrale bank benadrukt dat het om één specifieke bank gaat. De komende weken moeten uitwijzen hoeveel geld de afwikkeling oplevert en of de onrust buiten Ueno blijft.
Vragen om te stellen
- Hoeveel van mijn saldo valt onder de depositogarantie?
- Is het voorschot van 40 minimummaandsalarissen al op mijn rekening beschikbaar?
- Hoe wordt het deel boven de garantielimiet afgehandeld?
- Zijn er officiële aanwijzingen dat andere banken problemen hebben?
- Wat gebeurt er met obligaties en andere beleggingen als een bank wordt geliquideerd?
Dit artikel is uitsluitend bedoeld als educatieve uitleg en is geen financieel advies.
Bronnen
- Banco Central del Paraguay, start procedure afwikkeling Ueno Bank, 3 november 2026
- Banco Central del Paraguay, voorschot depositogarantie voor spaarders Ueno Bank, 4 november 2026
- Banco Central del Paraguay, Financial Stability Report May 2026
- Ministerio Público, onderzoek en aanklachten in de zaak Ueno Bank, 4 november 2026
- Reuters, Paraguay bank crisis spurs lawmakers' calls to impeach president, 4 november 2026
- Reuters, Paraguay Congress begins session to debate President Peña's impeachment, 5 november 2026
- bne IntelliNews, Ueno collapse exposes the weak spot in Paraguay's investment pitch, 5 november 2026
- European Central Bank, euro foreign exchange reference rates, 4 november 2026