De Digitale euro komt eraan
In het kort
- Op 9 juli 2026 stemde het Europees Parlement met 416 stemmen voor, 169 tegen en 22 onthoudingen om de onderhandelingen over de digitale euro met de lidstaten te beginnen.
- Bij online betalen ziet de ECB alleen gegevens zonder naam. Je bank weet wie je bent en krijgt de gegevens die nodig zijn voor de regels tegen witwassen.
- Je mag maar een beperkt bedrag in digitale euro's aanhouden en je krijgt er geen rente over. De ECB testte grenzen van 500 tot 3.000 euro per persoon, het echte bedrag ligt nog niet vast.
- Contant geld verliest terrein. In 2022 ging 59 procent van de winkelbetalingen in het eurogebied nog met cash, tegen 79 procent in 2016.
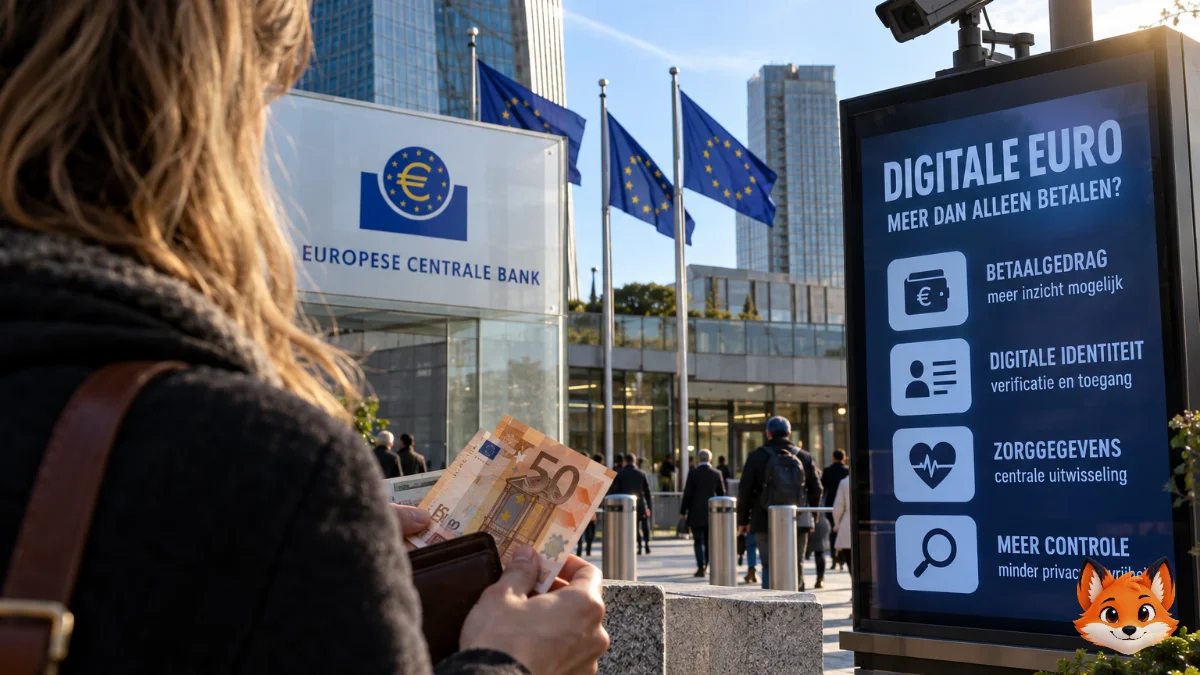
Op 9 juli 2026 stemde het Europees Parlement met 416 stemmen voor en 169 tegen. Daarmee mag het Parlement gaan onderhandelen met de lidstaten over de digitale euro. Er is nog niets ingevoerd. Maar de vragen worden nu concreet: wie ziet jouw betalingen, hoeveel mag je aanhouden en wat gebeurt er met contant geld?
Het korte antwoord: de ECB ziet je niet, je bank wel. En op je digitale euro's krijg je geen cent rente.
Het Parlement stemde voor onderhandelingen, niet voor invoering
De stemming ging over een mandaat. Het Parlement mag nu met de Raad van de Europese Unie, waarin de regeringen zitten, over de wettekst praten. Er waren 22 onthoudingen. Drie fracties, PfE, ECR en ESN, hadden het besluit van de economische commissie van 23 juni 2026 aangevochten. Dat haalde het niet.
Wat betekent dat? De digitale euro is digitaal geld dat de ECB zelf uitgeeft, net als bankbiljetten. Het geld op je betaalrekening is een tegoed bij je bank. Een stablecoin is een belofte van een bedrijf. De digitale euro is geen van beide.
Dat laatste verschil lees je terug in ons stuk over stablecoins als 300 miljard dollar aan beloftes.
De ECB heeft haar planning klaar. Ze rekent erop dat de wet in de loop van 2026 wordt aangenomen. Een proef kan dan vanaf medio 2027 beginnen en de eerste uitgifte volgt mogelijk in 2029. Het besluit om echt uit te geven neemt de ECB pas als de wet er is. In juli moest de eerste onderhandelingsronde met de lidstaten nog beginnen. Een wet in 2026 is dus krap.
De ECB ziet een code, je bank ziet jou
Hier zit de kern van de privacydiscussie. Wie wat ziet, hangt af van hoe je betaalt.
| Wie | Online betaling | Offline betaling |
|---|---|---|
| Jij en de ontvanger | alles | alles |
| Je bank | wie je bent en de gegevens die de wet vraagt | niets |
| De ECB | een code zonder naam | niets |
Bij offline betalen kennen volgens de ECB alleen jij en de ontvanger de details. Dat komt het dichtst bij contant geld.
Bij online betalen stuurt je bank de betaling door met een code in plaats van je naam. De ECB kan een betaling daardoor niet direct aan jou koppelen. In het verslag van de economische commissie van het Parlement staat dat de ECB "in geen geval" toegang mag krijgen tot gegevens waarmee ze je kan identificeren.
Let op: Een code zonder naam is niet hetzelfde als anoniem. De koppeling tussen die code en jou bestaat wel. Die ligt bij je bank. Je bank krijgt volgens de ECB de minimale gegevens die nodig zijn om aan de Europese wet te voldoen, waaronder de regels tegen witwassen en terrorismefinanciering.
Wil je bank je gegevens gebruiken voor iets commercieels, zoals reclame, dan heeft ze je uitdrukkelijke toestemming nodig. Dat zegt de ECB. Wat de wet uiteindelijk precies toestaat, staat nog niet vast. Daar gaan de onderhandelingen juist over.
Je mag maar een beperkt bedrag aanhouden, en je krijgt er geen rente over
Er komt een grens aan hoeveel digitale euro's één persoon mag hebben. Het doel volgens de ECB: voorkomen dat mensen massaal hun geld bij de bank weghalen. Dat zou banken in de problemen kunnen brengen.
Hoe hoog die grens wordt, weet nog niemand. Op verzoek van de wetgevers testte de ECB grenzen van 500 tot 3.000 euro per persoon. Ze benadrukt dat dit niet haar standpunt is over het juiste bedrag. De ministers van Financiën van het eurogebied spraken op 19 september 2025 af hoe de grens wordt vastgesteld. De economische commissie van het Parlement wil dat de Europese Commissie het bedrag bepaalt op advies van de ECB, en het minstens elke twee jaar opnieuw bekijkt.
Rekenvoorbeeld: Stel, je hebt 10.000 euro spaargeld en de grens komt op 3.000 euro, het hoogste geteste bedrag. Dan kun je hooguit 3.000 euro in digitale euro's aanhouden. Die 3.000 euro levert je niets op, want over digitale euro's krijg je geen rente. Komt de grens op 500 euro, dan is dat je maximum. Wil je een tweedehands auto van 8.000 euro betalen, dan lukt dat toch: koppel je wallet aan je bankrekening en het bedrag boven je saldo komt van die rekening.
De grens beperkt dus wat je bewaart, niet wat je uitgeeft. Voor de bank is dat precies de bedoeling. Voor jou betekent het dat de digitale euro een portemonnee wordt en geen spaarpot.
Programmeerbaar geld komt er niet, voorwaardelijke betalingen wel
Een angst die vaak terugkomt: dat de overheid kan bepalen waaraan je je geld uitgeeft. De ECB is daar duidelijk over. De digitale euro "zou nooit programmeerbaar geld worden", schrijft ze op haar eigen site. Programmeerbaar geld is geld met een vast doel of een houdbaarheidsdatum, zoals een cadeaubon.
Tegelijk testte de ECB in 2025 wel voorwaardelijke betalingen. Daarbij wordt geld gereserveerd en pas betaald als aan een voorwaarde is voldaan. Het voorbeeld van de ECB: de trein komt aan. Komt hij niet, dan gaat het geld terug naar de betaler.
Voorbeeld: Je boekt een treinreis van 80 euro. Het bedrag wordt vastgezet op je digitale euro. Komt de trein aan, dan krijgt de vervoerder het geld. Valt de rit uit, dan staat de 80 euro weer vrij in je eigen wallet.
Het verschil is belangrijk. Bij een voorwaardelijke betaling hangt de voorwaarde aan één betaling. Bij programmeerbaar geld hangt hij aan het geld zelf. De techniek voor voorwaarden bestaat dus al. Wat de grens trekt, is de wettekst, en die is nog niet af.
Contant geld verliest terrein, ook zonder digitale euro
Het ECB onderzoek SPACE uit 2022 laat zien hoe snel het gaat. In 2016 werd 79 procent van de betalingen in winkels in het eurogebied contant gedaan. In 2019 was dat 72 procent en in 2022 nog 59 procent. Gemeten naar het bedrag ging het in 2022 om 42 procent.
Nederland loopt voorop. Hier ging 67 procent van de winkelbetalingen met de kaart en 10 procent met de telefoon, het hoogste aandeel mobiel betalen in het eurogebied. Toch vond 60 procent van de inwoners van het eurogebied de mogelijkheid om contant te betalen belangrijk.
Het Parlement wil cash beschermen. Lidstaten moeten contant geld bereikbaar houden. Winkels mogen cash niet verbieden en landen moeten regelmatig controleren of mensen nog aan contant geld komen, met aandacht voor kwetsbare groepen. Een aparte wet over bankbiljetten en munten als wettig betaalmiddel gaat tegelijk de onderhandelingen in.
Andersom moeten de meeste bedrijven de digitale euro accepteren. Zzp'ers en kleine bedrijven die ook geen andere digitale betalingen aannemen, zijn uitgezonderd.
Gratis voor jou, niet voor het systeem
Openen, aanhouden en beheren van digitale euro's moet gratis zijn. Ook offline betalen kost niets. Maar gratis betekent hier: niet per betaling. De rekening ligt ergens anders.
- De ECB raamt de bouw tot de eerste uitgifte op ongeveer 1,3 miljard euro.
- Daarna kost het systeem ongeveer 320 miljoen euro per jaar, vanaf 2029.
- Het Eurosysteem betaalt dit uit de opbrengst van het uitgeven van geld, zoals bij bankbiljetten.
- Banken moeten volgens de ECB samen 4 tot 5,8 miljard euro investeren, verdeeld over vier jaar.
Winkels betalen wel een vergoeding, maar die krijgt een maximum, staat in het verslag van de economische commissie. Hoe hoog dat maximum wordt, is nog onbekend.
Je identiteit en je zorggegevens krijgen hun eigen digitale systeem
De digitale euro staat niet alleen. Alle EU landen moeten uiterlijk eind 2026 een digitale identiteit aanbieden aan burgers en bedrijven die dat willen. Vanaf maart 2029 gaan patiëntendossiers en elektronische recepten over de grens. Vanaf maart 2031 volgen medische beelden, labuitslagen en ontslagverslagen van het ziekenhuis.
Dat zijn drie aparte wetten met eigen regels. Er is geen bewijs dat ze één systeem vormen. Bij de zorggegevens kun je de toegang van zorgverleners beperken en je afmelden voor gebruik voor onderzoek. Bij de digitale euro hangt jouw privacy af van wat de onderhandelaars nu opschrijven.
Tip: Lees bij nieuws over de digitale euro altijd wie aan het woord is. De ECB beschrijft haar ontwerp. Het Parlement en de lidstaten schrijven de wet. Alleen die wet bepaalt wat er straks mag. Zo werkte het ook bij de Europese cryptoregels, zie MiCA in gewone taal.
Vragen om te stellen
- Welke gegevens krijgt mijn bank precies, en hoe lang bewaart ze die?
- Wie stelt de grens vast, en wie mag die later verlagen?
- Wie onderzoekt het als een bank of de ECB te veel gegevens gebruikt?
- Hoe blijft contant geld bruikbaar als steeds meer winkels alleen digitaal willen?
- Kan ik betalen zonder smartphone?
Dit artikel is uitleg en geen financieel of juridisch advies.
Bronnen
- Europees Parlement, Digital euro: MEPs ready to start negotiations, 9 juli 2026
- Europese Centrale Bank, Preparation phase of a digital euro, closing report, oktober 2025
- Europese Centrale Bank, Digital euro and privacy
- Europese Centrale Bank, How would a digital euro work?
- Europees Parlement, Legislative Observatory, samenvatting verslag 2023/0212(COD), 26 juni 2026
- Europese Centrale Bank, Study on the payment attitudes of consumers in the euro area (SPACE), december 2022
- Europese Commissie, Europese digitale identiteit
- Europese Commissie, Europese ruimte voor gezondheidsgegevens